

年末調整で「数万円の損」をするかも? 会社員がうっかり忘れる“控除の書きもれ”3選【FP解説】
年末調整の際に書きもれをしやすい控除について、FPに聞きました。
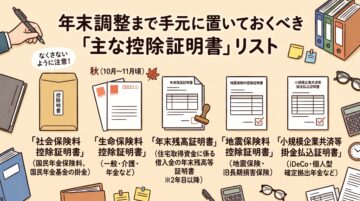
会社員や公務員などは、10月下旬以降に年末調整の記入用紙を渡されます。一見どこに何を書けばいいのか分かりにくいため、記入が苦手な人も多いのではないでしょうか。
しかしここで書きもれをしてしまうと、翌年に数万円の還付を受けられなくなるケースもあります。そこで年末調整の際に書きもれをしやすい控除について、1級ファイナンシャル・プランニング技能士(FP1級)で元小学校教諭のもっちゃんさんに聞きました。
申告を忘れやすい控除とは?
Q.会社員が年末調整で申告し忘れやすく、実は還付金が増える「盲点の控除」は何ですか。
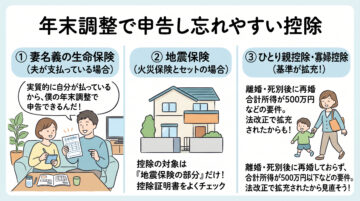
もっちゃんさん「まず生命保険料の控除ですが、契約者が妻になっているケースもよく見られます。結婚前に加入した保険をそのまま持ち続けているような場合ですね。結婚後に家計を1つにした際など、契約者が妻であっても実質的に夫が保険料を負担していれば、夫側の年末調整で申告して控除の適用を受けることができます。
次に意外と放置されやすいのが地震保険です。火災保険とセットになっているケースも多いですが、控除の対象は地震保険の部分のみなので、保険会社の控除証明書をよく確認しましょう。
また、ひとり親控除や寡婦控除も見落としやすいポイントです。2026年に法改正で拡充されており、離婚または死別後に再婚しておらず、合計所得金額が500万円以下などの要件を満たしている場合、所得税から一定額の控除を受けられます。基準が変わったばかりなので、対象外と思い込んでいる人も再度見直してみましょう。
最後に、年末調整ではありませんが、医療費控除は原則として1年間で医療費が10万円以上になった場合、確定申告を行うことで税金が戻ってきます」
意外と知らない「扶養控除」
Q.「別居している高齢の親」や「副業の経費」など、年末調整で税金が安くなる意外なポイントはどこにありますか。
もっちゃんさん「別居している親の扶養控除があります。ご存じない方々が多い印象です。親御さんと生計を一にしており、年金収入のみで158万円以下であれば控除の対象になります。一般の控除対象扶養親族であれば38万円、70歳以上の老人扶養親族であれば48万円の所得控除が受けられるため、生活費の仕送りをしているのであれば使わない手はありません。
また副業に関しては、業務委託や物販などは事業所得や雑所得になるため、会社の年末調整の対象外になります。副業にかかった経費を計算し、確定申告を行うことで課税所得を圧縮できますよ」
「5年間」有効な還付申告
Q.書類を提出し忘れた場合でも、後からお金を取り戻せる救済措置と期限について教えてください。
もっちゃんさん「会社の年末調整の手続きに間に合わなかったとしても、ご自身で還付申告ができます。翌年の1月1日から5年以内であれば、税務署へ還付申告書を提出すれば納め過ぎた税金が還付されます。マイナンバーやe-Taxなどを使うと、自宅から短時間で手続きできるのでおすすめです」
* * *
控除の対象となる項目が多い人は、書きもれすることもあるかもしれません。万が一、会社の年末調整で申告し忘れた項目があっても、5年間はご自身で還付申告できるので、焦らず落ち着いて対応しましょう。また法改正によって新たに控除の対象や条件が変わっている可能性もあるので、提出前に最新の制度を確認しておくことをおすすめします。
(オトナンサー編集部)
【画像】「えっ…!?」 これが「年末調整」のときに書きもれをしやすい“控除”です!
画像ギャラリー

コメント