

パートのシフト調整で大失敗…年末に「手取り」を減らさない計算術とは【FP解説】
パート勤務やアルバイト勤務について、年末に手取りが減らないための対策をFPに聞きました。
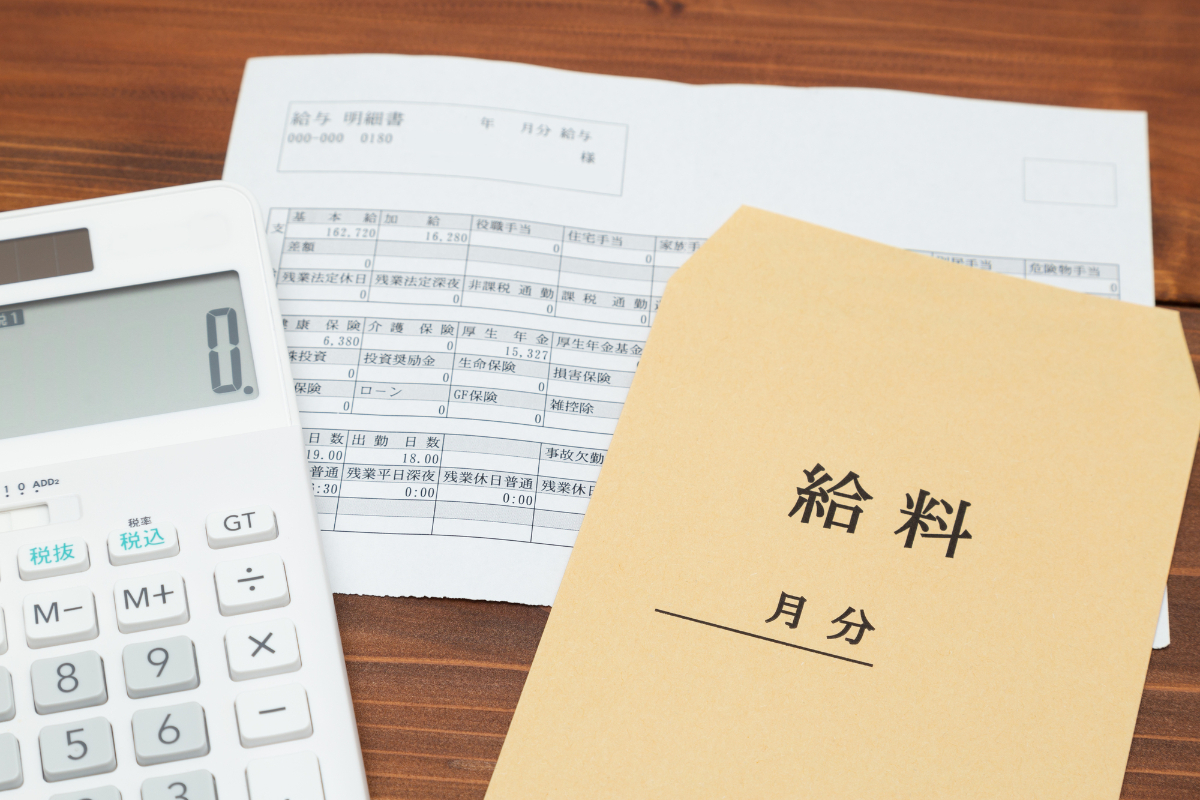
パートやアルバイト勤務における178万円の壁が話題になって久しいですが、その他にも年収の壁は存在します。中には少し超えてしまうことで、手取りが逆に減ってしまう壁もあります。年末に手取りが減らないように働くにはどうすればいいのか、1級ファイナンシャル・プランニング技能士(FP1級)で元小学校教諭のもっちゃんさんに聞きました。
知っておきたい「4つの年収の壁」と手取りへの影響
Q.パートやアルバイトで働く人が11〜12月にシフト調整をする際、いわゆる「106万円・130万円・136万円・178万円の壁」を超えてしまうと、手取り額にどのような影響が出ますか。
もっちゃんさん「それぞれの年収の壁の概要は以下のようになります。
(1)106万円の壁(撤廃済み)
社会保険の加入義務のラインでしたが、2026年10月1日に撤廃されています。現在は週に20時間以上働いているかどうか、それと会社の従業員数(現在は51人以上)で判定されます。このラインを超えると年間約16万円の社会保険料がかかります。
つまり年収125万円程度までは、逆に手取りが減ってしまうことになります。ただし厚生年金に加入すると、将来の年金額がアップするので、ライフプランによって判断すると良いでしょう。
(2)130万円の壁
基本的にこの壁が一番大事だと思います。こちらは社会保険の扶養から外れるラインになります。これを超えると健康保険と年金を自身で負担することになり、年間約20~30万円の負担増となります。
(3)136万円の壁
配偶者控除と扶養控除のラインです。それぞれの満額控除(配偶者は38万円、大学生の扶養は63万円)が使える上限を超えると、扶養者の税金が上がることになります。
なお配偶者の場合は、136万円を超えても『配偶者特別控除』によって段階的に控除を受けられます。また、19歳以上23歳未満のお子さんに限り『特定親族特別控除』などの特例が適用され、年収136万円を超えても年収159万円以内であれば、本来と同じく満額控除されます。
(4)178万円の壁
年収178万円を超えると、本人に所得税がかかります。ただしこの壁は2026年と2027年の2年間限定で、それ以降は基準が下がる見込みです。
現在は税制が変わっている真っ最中なので、あくまでも現時点でということになります。2年後には変わっている年収の壁もあるので注意しましょう」
「契約上の給与」と「交通費」の落とし穴
Q.11月の給与明細を見てから「あ、超えてしまいそう!」と焦る人が多いですが、年間の収入見込みを計算する際の見落としがちなポイントは何ですか。
もっちゃんさん「130万円の壁については、2026年4月から判定方法が変わり、『実働上』ではなく『契約上』の給与額がベースになりました。こちらは残業などで扶養から外れてしまうことを避けるための改正となっています。
突発的な残業での扶養問題はなくなったため、今までのように抑えて働く必要はありません。そして交通費(通勤手当)ですが、社会保険の判定には含まれますが、税金の判定には含まれません。混同しないよう注意しましょう」
「扶養内に収める」か「大きく超える」か 11月の賢いシフト調整術
Q.年末間際にうっかり壁を超えて手取りを減らさないために、11月時点で確認しておくべきチェック項目と正しいシフト調整の考え方を教えてください。
もっちゃんさん「1月から10月までの給与額に、11月と12月の見込み額と契約上の通勤手当を足して推定年収を確認します。その上で壁を数千円超えてしまう場合は、11月と12月のシフトで超えないように調整しましょう。少しだけ超えてしまうのは避けた方が賢明です。基本的に『扶養内に収める』か『大きく超える』かのどちらかにしましょう。
年収の壁の話では、社会保険料がかかることを損失と捉えがちですが、収入が大きく超える場合は悪いことではありません。厚生年金に加入することで将来の年金額が増えますし、傷病手当金など社会保障の部分が手厚くなります。そのため、目先の手取りにとらわれず、将来のことを考えてしっかり働くことも大切ではないでしょうか」
* * *
社会保険の扶養から外れる「130万円の壁」は、自己負担が大きく増えるので注意が必要とのことです。基本的に年収の壁は「扶養内に収める」か「大きく超える」かを意識して働くと良いでしょう。
(オトナンサー編集部)
【画像】知らなかった…これがスーパーでの買い物で損をする“3つのNG行動”です!
画像ギャラリー

コメント