

金利上昇…住宅ローンの「繰り上げ返済」は今すぐすべき? 迷う人が知っておくべき“損得の境界線”【FP解説】
金利が上昇する中、繰り上げ返済するとかえって損をするケースや返済時の注意点などについて、FPに聞きました。
日本銀行が9月に政策金利を1.0%程度から1.25%程度に引き上げました。今後も金利が上がっていくことが予想され、ローン返済を抱えている人の中には繰り上げ返済も視野に入れている人もいるかもしれません。繰り上げ返済するとかえって損をするケースや返済時の注意点などについて、1級ファイナンシャル・プランニング技能士(FP1級)で元小学校教諭のもっちゃんさんに聞きました。
繰り上げ返済を考慮すべきケース
Q.金利が上昇傾向にある中、「手元の現金を繰り上げ返済に充てる人」と「新NISAなどで運用に回す人」では、どちらが得をする可能性がありますか。
もっちゃんさん「断言はできかねる部分がありますので、これからの解説はあくまで可能性の一つとして捉えてください。
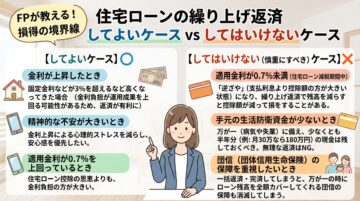
今の状況を見ると、新NISAなどで運用した方が得といえるケースもあります。考え方の基準となるのが期待リターン、つまり実質利回りです。運用が圧倒的に有利になりやすいのは低金利の場合で、少し前まで変動金利が0.3~0.7%程度だったので、その場合は平均リターンが3~5%程度を見込める新NISAでの運用が有利と考えられてきました。
一方で繰り上げ返済を考慮すべきケースは、金利が上昇したときです。今では固定金利が3%を超えているものもあるんですね。固定金利などが高くなってきた場合、運用成果がローンの金利負担を下回ってしまう可能性もあり、より慎重な判断が求められます。
現在のような急激な金利上昇に心理的な不安が大きい場合は、精神的な安心感を優先して余剰資金をドンと繰り上げ返済に回してしまう選択肢も、一つの方法として考えられます」
繰り上げ返済で損をするケース
Q.住宅ローン減税の適用期間中に繰り上げ返済をしてしまうと、逆に損をしてしまうケースとはどのような場合ですか。
もっちゃんさん「変動金利の超低金利でローンを組んでいる場合に起こる、いわゆる『逆ざや』といわれる状況ですね。これは、控除額の方が支払利息よりも大きくなる状態を指します。
残高の0.7%が控除される住宅ローンで繰り上げ返済を行うと、元金が圧縮され年末残高が減るため、控除額も減る可能性があります。住宅ローン控除は2030年末まで延長されることが決定しているので、それまでは借入限度額、省エネ性能、入居年、子育て世帯等の優遇措置などをチェックしながら、住宅ローンの返済を続けることをおすすめします。
繰り上げ返済ができる人は、ご自身の適用金利が0.7%を上回っているかどうかが目安の一つになります。適用金利が0.7%を下回っている間は、控除期間終了前に返済してしまうと損をする場合があると覚えておきましょう」
繰り上げ返済をしてはいけない人の特徴とは?
Q.団信(団体信用生命保険)の保障効果も含め、無理に繰り上げ返済をせず手元に現金(生活防衛資金)を残しておくべき人の特徴を教えてください。
もっちゃんさん「団信(団体信用生命保険)とは、住宅ローンの返済中に契約者が死亡または高度障害状態になった場合、生命保険会社が住宅ローンの残高を全額返済してくれる仕組みです。こちらはローン契約中だけの保険なので、一括返済でローンを完済してしまうとなくなってしまいます。団信は『住居』、生命保険は『お金』と残る形が異なりますが、家計の大きな保障としての役割を求めている方も実際にいらっしゃいます。
また、手元の生活防衛資金が少ない人は、無理な繰り上げ返済を控えましょう。例えば月々の生活費が30万円のご家庭であれば、病気や失業などの万が一の事態に備えて、半年分の180万円は現金として持っておきたいところです」
* * *
余剰資金がある場合でも、まずは半年分の生活防衛資金があるかどうかで判断しましょう。また、繰り上げ返済は金利の状況、団信の保障内容などを総合的に見極めながら、計画的に判断することが大切です。
(オトナンサー編集部)
【画像】「えっ…!?」 これが繰り上げ返済で得をする人&損をする人の“決定的な違い”です!
画像ギャラリー

コメント