

「136万円の壁」見落としてない? 年末調整で書き漏らすと損する4つの控除【FPが解説】
年末調整に向けて、書き漏れしやすい控除と書き漏れしてしまった後の対応について、FPに聞きました。
会社員やアルバイト、パートとして働く人にとって、11月は年末調整の時期です。勤務先から書類を受け取ったものの、「自分はパートだから関係ない」「聞き慣れない言葉が多くてよく分からない」と後回しにしていませんか。実は、シフトが多い月などに給与から所得税が天引きされているアルバイトやパートの人にとっても、年末調整は払い過ぎている税金を取り戻す大切な作業です。
そこで年末調整で書き漏れしやすい控除や書き漏れしてしまった後の対応について、1級ファイナンシャル・プランニング技能士(FP1級)で元小学校教諭のもっちゃんさんに聞きました。
「136万円の壁」の対象になっているケースも
Q.11月に会社で配布される「年末調整」の書類ですが、一般的な会社員やパートの方が最も書き漏らし(提出忘れ)しやすい控除項目にはどのようなものがありますか。
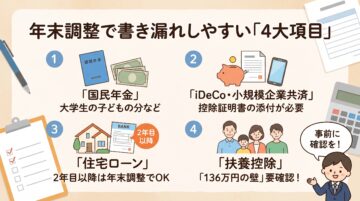
もっちゃんさん「書き漏れしやすい控除として以下のものが挙げられます」
(1)国民年金
大学生のお子さんの国民年金は20万円程度ですが、扶養者(親など)が支払っている場合は全額控除できます。
(2)iDeCoや小規模企業共済
個人口座からの引き落としにしているものです。10~11月にかけて控除証明書が届くので、年末調整の用紙に貼付してください。唯一の証明書になりますので紛失に気を付けましょう。
(3)住宅ローン(2年目以降)
住宅ローン控除の1年目は確定申告を行いますが、2年目以降からは年末調整だけでOKです。控除証明書の提出が必要です。2022年以前に入居した人は、金融機関の残高証明書も必要になります。
(4)扶養控除
2026年から所得要件が引き上げられています。額面収入で136万円、所得にして62万円程度が目安になります。いわゆる「136万円の壁」ですね。扶養に入ってないと思い込んでいても、実は対象になっているケースがあるので、再度確認してみましょう。
会社は何でも知っていると思いがちですが、こちらから申告しない限り知りようがないことがほとんどです。扶養控除などは今後も制度が改正されることもあるので、毎年確認するよう心掛けましょう。
Q.「生命保険料控除」や「配偶者控除・特別控除」「地震保険料控除」などを申請し忘れた場合、具体的にどれくらいの税金で損をする可能性があるのでしょうか。
もっちゃんさん「税率次第ではありますが、『申告を忘れた控除額の約20%』が損失の目安になります。損失額は、申告を忘れた控除額に『所得税率』と『住民税率』を掛けて算出されます。
例えば年収が400~500万円の会社員の場合、所得税と住民税を合わせた税率は15~20%程度のため、約1~2万円の損になります。お子さんの国民年金は全額が控除されるので、申告を忘れるだけで約3~4万円の損失です。
また、日本は収入が高いほど税率も高くなるので、年収が650~700万円を超える人は、同じ生命保険料控除でも約3万円、国民年金で約6万円と損失額も増えることになります。
なお家族の人数や社会保険料によって損失額は変わるため、あくまでも目安としてお考えください」
Q.もし11月の年末調整で書類を出し忘れたり、記入ミスがあったりした場合、後から還付金を取り戻すための対処法について教えてください。
もっちゃんさん「会社の締め日より前で、翌年の1月末までであれば、会社で再調整してもらえることが多いと思います。原則1月31日までに源泉徴収票を交付するように決まっていますが、会社によって交付日はまちまちなので、事前に調べておくとよいでしょう。万が一間に合わなくても『還付申告』という制度があります。源泉徴収票、控除証明書、マイナンバーカードがあれば『e-Tax』を使ってオンラインで簡単に手続きできます。ただし還付申告には『過去5年間』の期限があるので、後回しにせず早めに申告しましょう」
* * *
年末調整で書き漏れがあっても、還付申告で過去5年分までさかのぼって還付を受けられることが分かりました。しかし二度手間になることは事実ですので、できるだけ年末調整でミスしないよう、控除対象になるものを事前に確認しておきましょう。
(オトナンサー編集部)
【画像】「えっ…!?」 これが「年末調整」で書き漏れしやすい4つの項目です!
画像ギャラリー
コメント